Um ihrer Archivierungspflicht nachzukommen, heften viele Organisationen wichtige Dokumente – Belege, Rechnungen, Geschäftsunterlagen u. v. m. – nach wie vor ab und lagern sie in Archivräumen.
Durch die zunehmende Digitalisierung entstehen jedoch immer weniger physische Dokumente, während die Anzahl der Dokumente in digitaler Form stetig zunimmt. Auch Pflichten und Vorschriften werden fortlaufend an eine zunehmend digitalisierte und vernetzte Welt angepasst.
Genau aus diesem Grund werden elektronische Archivierungslösungen immer wichtiger. Wer nicht revisionssicher archiviert, riskiert bei Steuerprüfungen oder beim Jahresabschluss empfindliche Bußgelder oder im schlimmsten Fall Haftstrafen.

In diesem Ratgeber gehen wir auf alles ein, was Sie über die revisionssichere Archivierung wissen müssen, damit Sie stets auf eine Steuer- oder Betriebsprüfung vorbereitet sind.
Revisionssichere Archivierung: Definition
Bei der revisionssicheren Archivierung handelt es sich um die digitale Verwahrung von aufbewahrungspflichtigen Dokumenten, Unterlagen, Belegen und E-Mails nach gesetzlichen sowie steuer- und handelsrechtlichen Vorschriften.
Die revisionssichere Archivierung bezieht sich dabei nicht nur auf den Faktor „Verfügbarkeit“, also das bloße Aufbewahren von Dateien, sondern auch auf die Faktoren „Unveränderbarkeit“, „Nachvollziehbarkeit“ und „Vollständigkeit“. Das gilt für alle Änderungen an Ihren Dokumenten, Unterlagen, Belegen und E-Mails – also allen digitalen und physischen aufbewahrungspflichtigen Dokumenten. Das Ziel ist, sie vor Verfälschungen zu schützen.
In der Praxis bedeutet das für Sie, dass Sie jeden Geschäftsvorfall – etwa Änderungen, Überschreibungen oder Löschungen – erfassen und in Ihrem elektronischen Archiv nachvollziehbar abspeichern müssen (Stichwort: Versionierung). Zudem sollten alle Dokumente, Unterlagen, Belege und E-Mails inhaltlich und bildlich jederzeit lesbar sein. Nur so lässt sich eine lückenlose Nachvollziehbarkeit aller Geschäftsvorfälle sicherstellen.
Sie müssen das nicht manuell erledigen – hierbei unterstützt Sie eine Archivierungssoftware. Manche Archivierungslösungen sind zudem mit einem Langzeitarchiv ausgestattet, das ermöglicht, Dokumente, Unterlagen, Belege und E-Mails auch über Monate oder Jahre aufzubewahren.

Revisionssichere Archivierung: Gesetze in der D.A.CH-Region
Die Aufbewahrungspflichten, die Sie als Organisation kennen und erfüllen müssen, sind umfangreich und komplex.
Hinzu kommt, dass sich die gesetzlichen Anforderungen in der DACH-Region zum Teil stark unterscheiden.
Revisionssichere Archivierung: Bundesrepublik Deutschland
Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff, beschrieben im Handelsgesetzbuches (§ 239, § 157 HGB) und der Abgabenordnung (§ 146, § 147 AO), bzw. GoBD (ehemals GDPdU und die GoBS).
Revisionssichere Archivierung: Österreich
Aufbewahrungspflicht lt. Bundesabgabenordnung § 132 (BAO), Umsatzsteuergesetz § 11 Abs. 2, § 18 Abs. 10 (UStG 1994) und Unternehmensgesetzbuch § 190, § 212 (UGB).
Revisionssichere Archivierung: Schweiz
Aufbewahrungspflicht gemäß Rechnungslegungsrecht 957 – 958f OR, 961 OR, 962 OR, 963 OR und Geschäftsbücherverordnung (GeBüV, SR 221431) sowie GeBüV Art. 9 (zulässige veränderbare und unveränderbare Informationsträger).

Revisionssichere Archivierung: Analog & Digital
Gesetzliche Pflichten & Vorschriften
Grundsätzlich müssen Sie alles aufbewahren, was steuerlich relevant ist – sowohl für die analoge Archivierung (physische Dokumente, Unterlagen und Belege) als auch für die digitale Archivierung (E-Mails inkl. angehängter Dateien).
Mehrere Aspekte bestimmen Art und Dauer der Aufbewahrung, und die infrage kommenden Pflichten und Vorschriften gelten nicht alternativ, sondern kumulativ. Für die richtige Einordnung sollten Sie berücksichtigen:
– Rechtsform Ihrer Organisation
– Tätigkeitsbereiche
– Inhalte der Dokumente, Unterlagen, Belege und E-Mails
E-Mails sollten nicht im E-Mail-System selbst, sondern in einer speziellen Archivierungssoftware abgelegt und gespeichert werden. So lässt sich die Unveränderbarkeit der relevanten Daten stets nachweisen. Hat eine E-Mail keinen relevanten Inhalt, muss sie weder archiviert noch für den Datenzugriff vorgehalten werden – im Zweifelsfall sollten Sie aber eher zu viele E-Mails aufbewahren als zu wenige.
Individuelle Pflichten & Vorschriften
Pflichten und Vorschriften können auch vertraglich vereinbart werden. Die Vertragsfreiheit ermöglicht individuelle Archivierungspflichten – besonders sinnvoll, wenn es für einen bestimmten Fall keine klaren gesetzlichen Vorgaben gibt. Beispielsweise können zwei Unternehmen vereinbaren, dass der gesamte Chatverlauf aus Microsoft Teams für die Laufzeit eines bestimmten Projekts aufzubewahren ist.
Fokusthema: Microsoft Teams Archivierung
Revisionssichere Langzeitarchivierung für Enterprise-Organisationen: Welche Systeme kommen infrage?
Für eine revisionssichere Langzeitarchivierung steht eine große Auswahl an Archivierungssoftware zur Verfügung. Um die passende Lösung zu finden, müssen Sie Ihre individuellen Anforderungen vorab möglichst genau identifizieren.
Je größer und heterogener die IT-Landschaft, desto komplexer wird die revisionssichere Langzeitarchivierung. Enterprise-Organisationen archivieren in der Regel nicht nur E-Mails, sondern auch Daten aus ERP-Systemen, Fileservern, Collaboration-Tools und teils noch bestehenden Legacy-Systemen. Ein geeignetes Archivsystem muss diese Quellen abdecken, ohne die Prozesse der Fachbereiche zu unterbrechen.
Für Enterprise-Umgebungen sind vor allem Lösungen relevant, die:
– direkt an bestehende Systeme andocken – etwa an SAP (Datenarchivierung), Exchange/Microsoft 365, Fileserver, Microsoft Teams oder ältere Systeme wie HCL Domino, statt Daten in ein isoliertes Zusatzsystem zu kopieren
– flexibel beim Betriebsmodell sind – on-premises, cloudbasiert oder hybrid, je nachdem, wo die Organisation ihre Daten aus Datenschutz- oder Compliance-Gründen halten muss
– mit der bestehenden Rechteverwaltung arbeiten – etwa über eine Anbindung an Active Directory, damit Zugriffsrechte aus dem Quellsystem im Archiv erhalten bleiben
– geprüfte Revisionssicherheit nachweisen können, beispielsweise durch eine IDW PS 880-Prüfung, statt sich nur auf Herstellerangaben zu verlassen
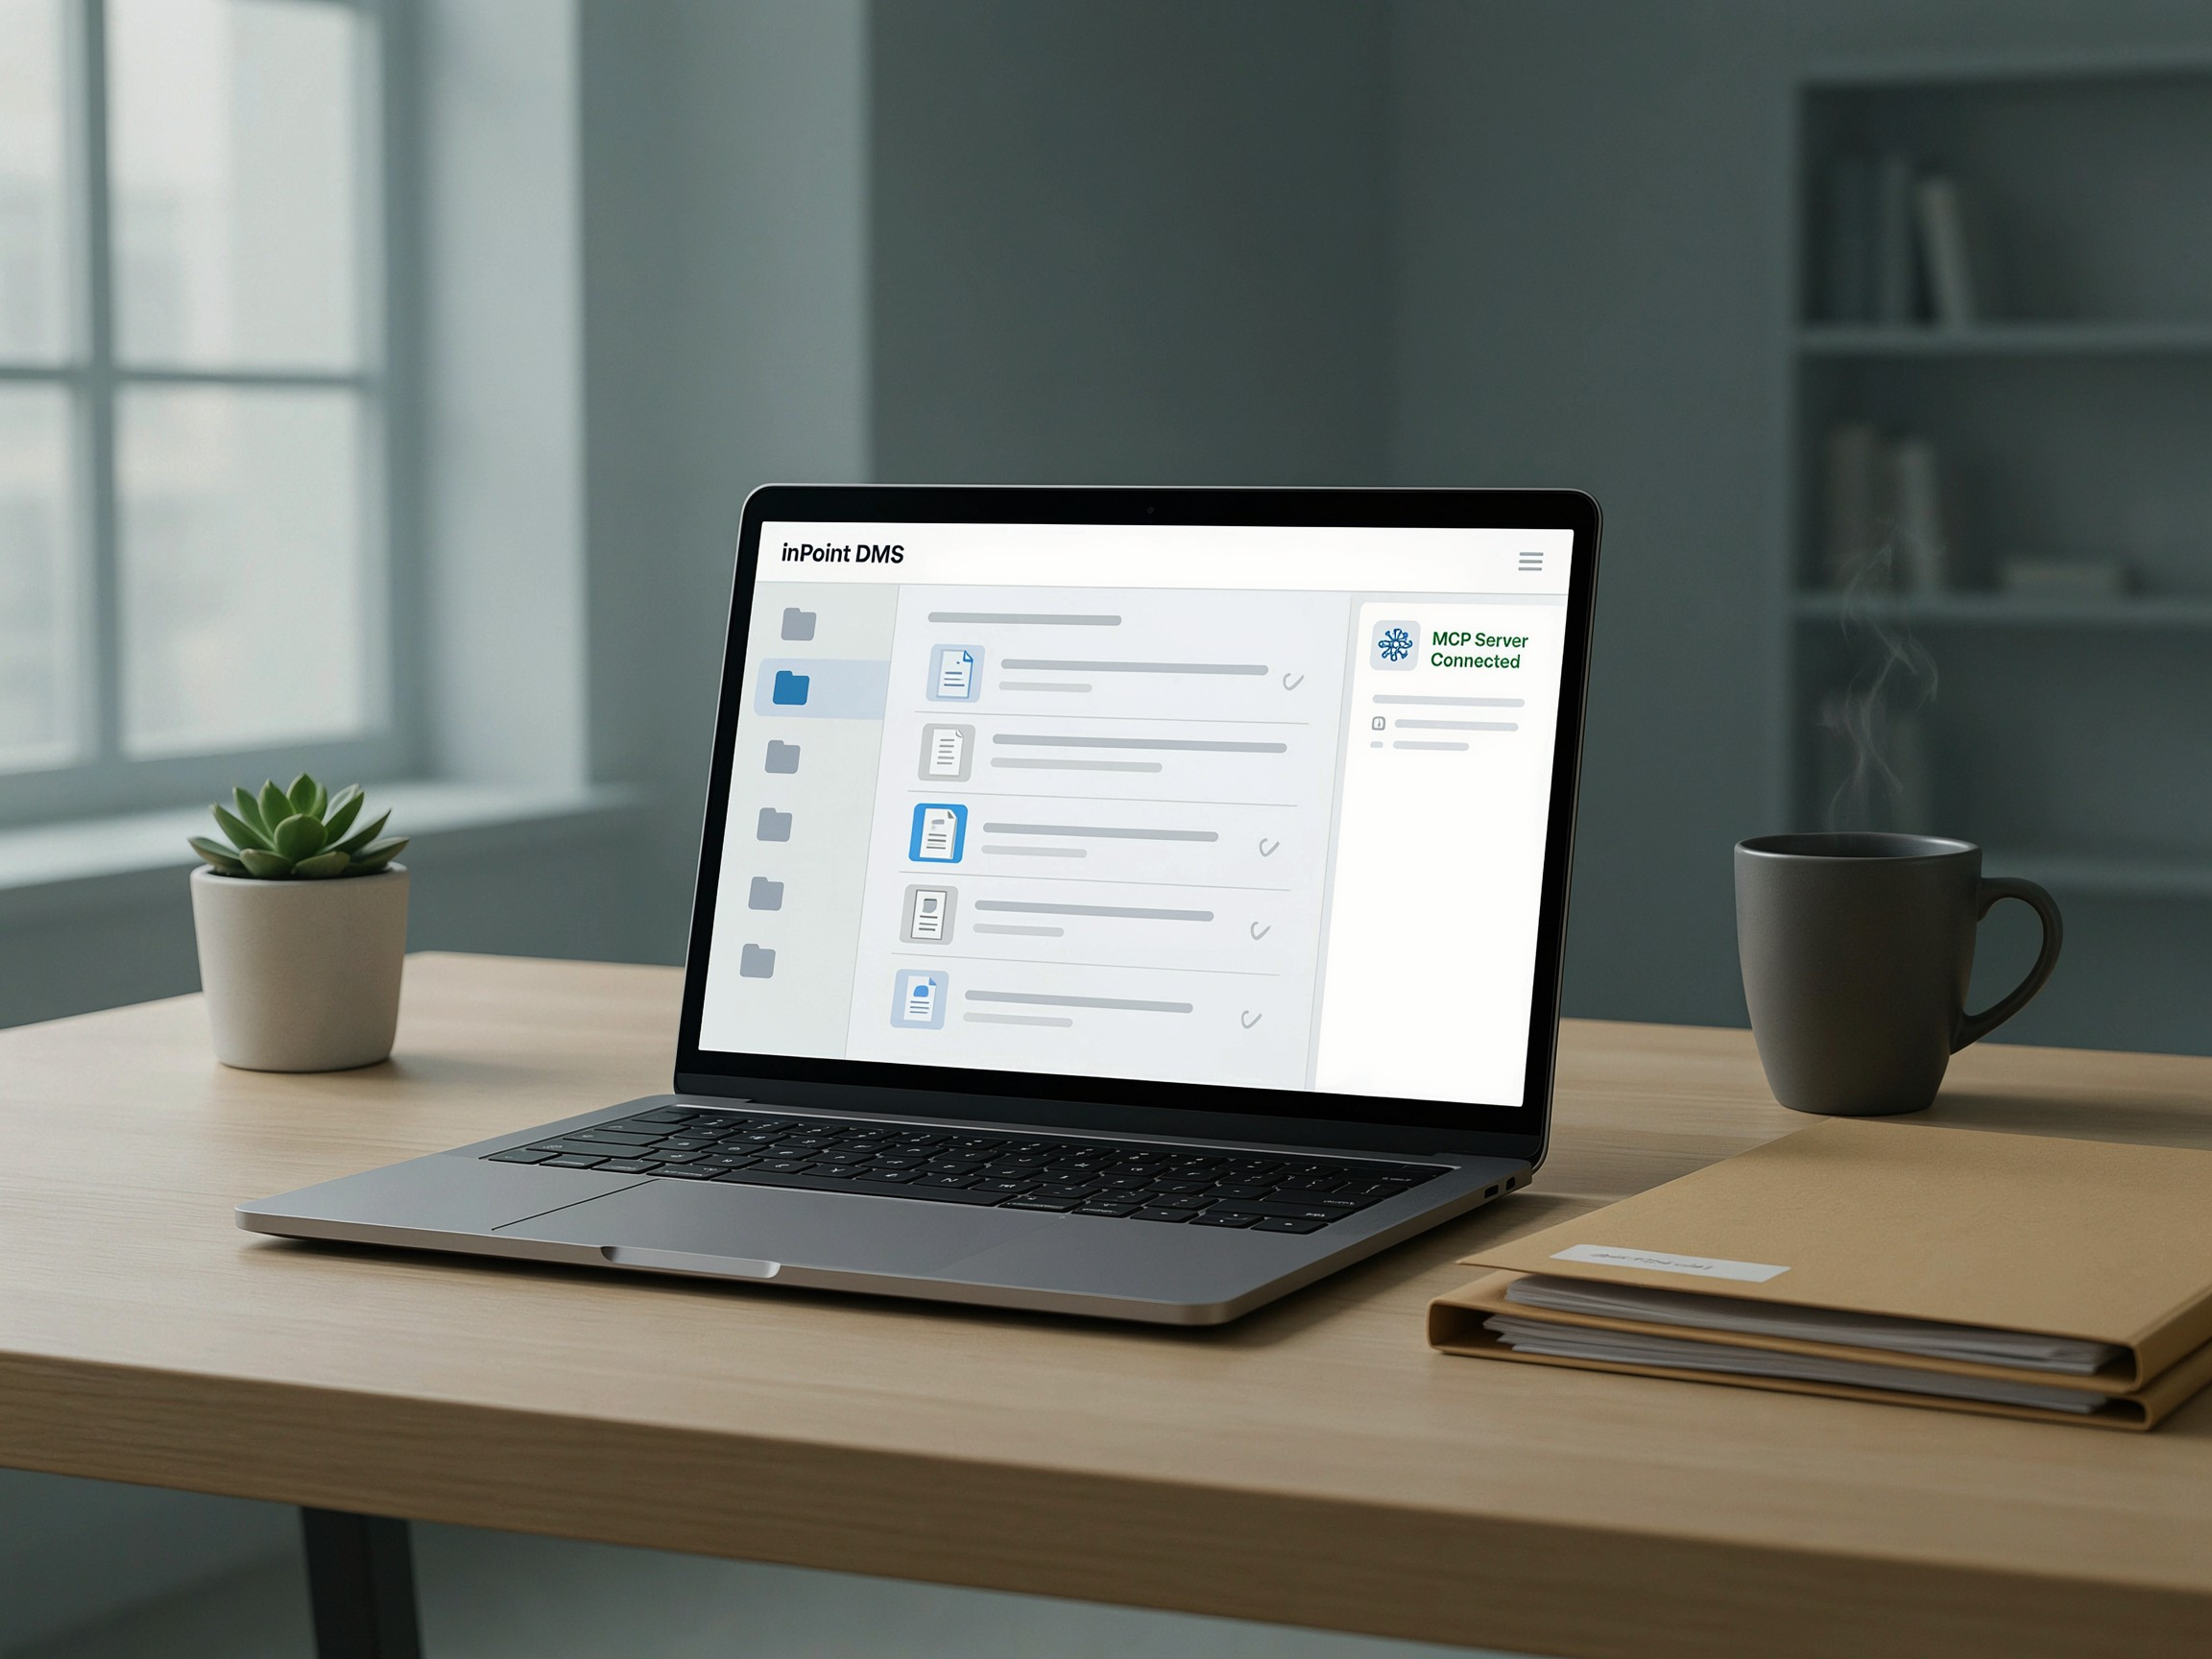
inPoint.Enterprise DMS ist für dieses Szenario ausgelegt: Die Lösung ist browserbasiert und plattformübergreifend nutzbar (Windows, macOS, iOS, Android), unterstützt MS SQL Server 2016–2022 sowie Oracle 12c R2/19c als Datenbank und setzt eine Active-Directory-Anbindung voraus. Über eigene Content-Server-Module lassen sich unterschiedliche Quellsysteme gezielt anbinden: inPoint CSE für Exchange (2010–2019 sowie Exchange Online/M365) und Fileserver, inPoint CSD für HCL Domino (9.0.x, 10.x) und inPoint CSS für ERP-Systeme wie SAP – inklusive SAP-S/4HANA-Zertifizierung über die SAP Business Technology Platform.
Für Organisationen, die mehrere dieser Quellsysteme parallel archivieren müssen, ist damit ein zentrales, IDW PS 880-geprüftes Archiv wie inPoint möglich, statt für jedes System eine eigene Insellösung zu betreiben.
Revisionssichere Archivierungssoftware: Vorteile
Eine Archivierungssoftware unterstützt nach den Grundsätzen der ordnungsgemäßen Buchführung und ermöglicht die ordnungsgemäße Ablage von Dokumenten, Belegen und E-Mails. Aber es gibt noch weitere Vorteile bei der elektronischen Archivierung:
Personeller Aufwand
Ist eine Archivierungssoftware einmal Teil Ihrer täglichen Prozesse, benötigen Sie weniger Personal für eine ordnungsgemäße und revisionssichere Archivierung.
Suchen & Finden
Bei Rückfragen entfällt mithilfe einer Archivierungssoftware das lange Suchen und Finden von Dokumenten, Unterlagen, Belegen und E-Mails, da diese ganz komfortabel direkt am PC oder am Smartphone aufgerufen werden können.
Kosteneffizienz
Wenn Sie eine Archivierungssoftware einsetzen, können Sie ggf. die physische Archivierung minimieren, was Kosten für Papier, Drucker und Ablage einspart.
Digitale Kontrollmöglichkeiten
Eine Archivierungssoftware ermöglicht es, Behörden Daten unkompliziert zur Verfügung zu stellen, etwa bei digitalen Kontrollmöglichkeiten im Rahmen einer Prüfung.

Revisionssichere Archivierungs-Software mit inPoint
Mit der inPoint Suite deckt H&S die gängigen Archivierungsanforderungen von Unternehmen ab. Durch die rechtskonforme und revisionssichere Langzeitarchivierung lassen sich Altdaten und Dokumente sicher und kosteneffizient auslagern – das schafft Platz auf dem Produktivserver und beschleunigt Backup-Prozesse. Der Zugriff auf archivierte Daten erfolgt weiterhin aus der gewohnten Arbeitsumgebung, ohne Kompromisse bei Sicherheit oder Compliance.
Das Produktportfolio umfasst IDW PS 880-geprüfte und zertifizierte Lösungen für mehrere Archivierungsbereiche: E-Mail-Archivierung, Fileserver-Archivierung, SAP-Datenarchivierung, Microsoft-Teams-Archivierung und HCL-Notes-Archivierung.
inPoint Suite:
Beratungsgespräch
Sie haben Interesse an einer Archivierungssoftware für Ihre Organisation? Vereinbaren Sie gerne ein unverbindliches Beratungsgespräch mit uns.
KontaktFazit
Eine revisionssichere Archivierung ist für Organisationen keine Kür, sondern Pflicht: Nur wer Dokumente, Unterlagen, Belege und E-Mails unveränderbar, nachvollziehbar und vollständig aufbewahrt, ist bei Steuer- oder Betriebsprüfungen auf der sicheren Seite. Die konkreten Vorschriften unterscheiden sich in Deutschland, Österreich und der Schweiz und gelten kumulativ, nicht alternativ.
Je größer die IT-Landschaft, desto wichtiger wird eine Archivierungssoftware, die mehrere Quellsysteme – ERP, E-Mail, Fileserver, Teams – zentral und geprüft revisionssicher abdeckt, statt Insellösungen zu betreiben.

Stephan Gehling
Häufige Fragen zur revisionssicheren Archivierung
Was bedeutet revisionssichere Archivierung?
Revisionssichere Archivierung ist die digitale Verwahrung aufbewahrungspflichtiger Dokumente, Belege und E-Mails so, dass sie unveränderbar, vollständig, nachvollziehbar und jederzeit verfügbar bleiben – gemäß GoBD (Deutschland), BAO/UGB (Österreich) und dem Rechnungslegungsrecht (Schweiz).
Welche Gesetze regeln die revisionssichere Archivierung in Deutschland, Österreich und der Schweiz?
In Deutschland gelten HGB (§ 239, § 157), AO (§ 146, § 147) und die GoBD. In Österreich sind BAO § 132, UStG § 11/§ 18 und UGB § 190/§ 212 maßgeblich. In der Schweiz regeln Art. 957–963 OR sowie die Geschäftsbücherverordnung (GeBüV) die Aufbewahrungspflicht.
Wie lange müssen Dokumente revisionssicher archiviert werden?
Die Aufbewahrungsfrist hängt von Dokumentart, Rechtsform und Land ab und kann zusätzlich vertraglich verlängert werden. Die gesetzlichen Fristen gelten dabei kumulativ, nicht alternativ – im Zweifel gilt die längste zutreffende Frist.
Was ist der Unterschied zwischen revisionssicherer und normaler Archivierung?
Bei einer normalen Ablage können Dateien nachträglich verändert oder gelöscht werden, ohne dass dies nachvollziehbar ist. Revisionssichere Archivierung schließt das technisch aus und protokolliert jede Änderung, etwa durch Versionierung – Voraussetzung für die Anerkennung bei Steuer- und Betriebsprüfungen.
Müssen auch Rechnungen revisionssicher archiviert werden?
Ja. Rechnungen unterliegen denselben Anforderungen an Unveränderbarkeit und Nachvollziehbarkeit wie andere steuerlich relevante Dokumente und müssen entsprechend der jeweils gültigen Aufbewahrungsfrist archiviert werden.
Welche Systeme unterstützen die revisionssichere Langzeitarchivierung für Enterprise-Organisationen?
Enterprise-taugliche Lösungen wie inPoint binden bestehende Quellsysteme wie SAP, Exchange/M365, Fileserver, Microsoft Teams oder HCL Domino direkt an, sind on-premises, cloudbasiert oder hybrid einsetzbar und weisen die Revisionssicherheit über eine IDW PS 880-Prüfung nach.